

Se anche tu stai affrontando o hai intenzione di affrontare investimenti strategici per la tua azienda, questo articolo fa al caso tuo.
Leggendo questo post imparerai a cosa serve la mediazione creditizia, quando è utile rivolgersi a un mediatore creditizio e soprattutto come ottenere mutui, finanziamenti e prestiti a condizioni estremamente vantaggiose e tassi ridotti rispetto a quelli proposti dalla tua banca.
Etica Finanziaria Srl è mediatore creditizio autorizzato e iscritto all’Albo OAM nr. M320.
Ti racconteremo quello che abbiamo imparato nella nostra lunga esperienza nel settore della locazione finanziaria e quali sono i passaggi fondamentali, secondo noi, per scegliere la soluzione finanziaria migliore per le tue esigenze.
Ma andiamo con ordine, cominciamo.
Cos’è la mediazione creditizia
L’attività di mediazione creditizia consiste nell’accompagnare l’imprenditore nella scelta delle migliori opportunità di accesso al credito.
La mediazione creditizia è definita dall’art. 2 del DPR 28 luglio 2000 n. 287 emanato in attuazione dell’art. 16 della legge 7 marzo 1996 n. 108 (Disposizioni in materia di usura).
La legge prevede l’iscrizione di tutti coloro che svolgono questa professione ad un apposito albo. L’Ufficio italiano cambi con provvedimento del 4 agosto 2000 dettò le istruzioni per l’iscrizione di tali soggetti nell’albo dei mediatori creditizi previsto dall’art. 16 della legge 108/1996.
Il D.Lgs. 141/2010, che ha attuato la direttiva europea 2008/48/CE, è l’ultima importante norma relativa al settore della mediazione creditizia.
In materia di mediazione creditizia, il D.Lgs. 141/2010 ha introdotto importanti novità, tra cui:
- istituzione di un apposito organismo di vigilanza dell’operato dei professionisti;
- requisiti di accesso alla professione più elevati;
- istituzione di un nuovo Elenco, con controlli più rigidi e severi.
Iscrizione obbligatoria albo mediatori creditizi
Il D.Lgs. 141 e dall’OAM prevede precisi requisiti che subordinano l’iscrizione all’elenco dei mediatori creditizi, obbligatoria per esercitare l’attività:
- forma societaria di capitali quale Società per Azioni, Società in accomandita per azioni, Società a responsabilità limitata o Società cooperativa (l’esercizio della professione non è più consentito ad una persona fisica o a società di persone)
- sede legale e amministrativa in Italia
- l’oggetto sociale deve prevedere l’esercizio dell’attività di mediazione creditizia in via esclusiva (oltre alle attività connesse, strumentali e compatibili previste dalla normativa ai sensi dell’art. 17, comma 4-quater, del D.Lgs. n. 141/2010)
- possesso dei requisiti di onorabilità ai sensi dell’art. 15 del D.Lgs. n. 141/2010
- possesso dei requisiti di professionalità, compreso il superamento di un apposito esame
- versamento del capitale sociale non inferiore a quello previsto per le società per azioni dall’art. 2327, così come modificato dall’art. 20, comma 7, D.L. n. 91/2014 convertito in legge n. 116/2014 del codice civile (Euro 50.000,00).
- stipula di una polizza di assicurazione di responsabilità civile per i danni arrecati nell’esercizio dell’attività derivanti da condotte proprie o di terzi del cui operato la società risponde a norma di legge.
Differenza mediatore creditizio e agente/consulente finanziario
Anche se spesso è volutamente confusa dagli stessi attori in causa, la figura del mediatore creditizio deve essere ben distinta da quella dell’agente finanziario, tra i quali la differenza è enorme e sostanziale.
Vediamola insieme.
L’agente finanziario è un mandatario dell’Istituto di Credito erogante: in poche parole, è l’interfaccia commerciale della Banca a cui ti stai rivolgendo.
Dovendo ovviamente sottostare alle policy dell’istituto, al di là del modo in cui si pone con il cliente e della propria buona fede, l’agente si trova ad operare in un evidente conflitto di interesse.
Il mediatore creditizio, invece, è un intermediario incaricato dal cliente stesso per la ricerca e la scelta del prodotto finanziario migliore e il più adeguato possibile alle finalità dell’azienda.
In ogni caso, anche il mediatore creditizio, in forza di accordi quadro precedentemente definiti, potrebbe ricevere un compenso dalla banca.
Questo non è il nostro caso. Etica Finanziaria ha scelto autonomamente di NON stipulare accordi con la maggior parte dei fornitori e degli istituti di credito, anche qualora fosse stato possibile.
Perché abbiamo scelto di non stipulare accordi?
- Per rendere ancora più chiaro e definito il nostro ruolo di consulente del cliente
- Per evitare di incorrere in spiacevoli equivoci
- Per operare in totale assenza di conflitti di interesse, in favore del cliente
A cosa serve un mediatore creditizio
Soprattutto negli ultimi anni di crisi generale a causa della stretta del credito, in particolare a seguito della pandemia 2020, oggi più che mai le PMI necessitano di un’assistenza specialistica e professionale nei rapporti con gli istituti bancari anche nella gestione degli affidamenti e con i creditori in genere.
Affidarsi a una società di mediazione creditizia, infatti, permette alle aziende di reperire la finanza necessaria al circolante, al sostegno della crescita e dello sviluppo, all’acquisto di immobili, di mezzi operativi e strumentali, e di scegliere il prodotto finanziario più idoneo alle relative esigenze.
Quando scegliere la mediazione creditizia? Come visto sopra, la mediazione creditizia ti permette di programmare e affrontare investimenti strategici per finanziare la tua azienda e far crescere la tua impresa, per esempio:
- Beni strumentali (di ogni genere)
- Immobili industriali/direzionali/commerciali (finiti o da realizzare)
- Mezzi di trasporto di ogni genere ecc.
Mediazione creditizia per mutuo, leasing, prestiti
I principali prodotti finanziari intermediati sono:
- Leasing automobilistico, strumentale e immobiliare (anche energia);
- Mutui ipotecari e chirografi;
- Affidamenti di breve termine, come SBF, anticipo fatture, scoperti di C/C;
- Sconto crediti e Factoring.
Perché scegliere un mediatore del credito. I vantaggi
L’abbiamo già detto, ma non ci stanchiamo di ripeterlo. L’attività di mediazione creditizia permette all’imprenditore di essere accompagnato e assistito da professionisti esperti nella scelta delle migliori opportunità di accesso al credito.
I vantaggi di affidarsi a un mediatore creditizio sono diversi, tra questi ci sono:
- Affidi la scelta della migliore opzione di accesso al credito a un professionista
- Ti concentri sulla tua attività e non perdi tempo prezioso da dedicare alla tua impresa
- Ottieni mutui, finanziamenti e prestiti a condizioni vantaggiose e a tassi ridotti
Per avere successo è fondamentale che un mediatore creditizio, oltre ad avere la capacità di analizzare i bilanci storici dell’azienda e strutturare business plan realistici, sappia anche dialogare commercialmente e tecnicamente con l’imprenditore.
Un bravo mediatore creditizio, infatti, è colui che non distrae il cliente dalla propria attività e si occupa di un lavoro – l’accesso al credito – che nessuna azienda può conoscere quanto lui.
In questo senso, la scelta di affidarsi a un mediatore creditizio non deve essere percepita come un costo, bensì come l’opportunità di ottenere la soluzione migliore alle proprie esigenze, a fronte di un compenso di gran lunga inferiore al reale costo che l’azienda avrebbe occupandosi in autonomia di tale processo.
Costo provvigione mediatore creditizio
Il costo per la mediazione creditizia è normalmente una success fee, erogata solo ad ottenimento del risultato, in percentuali variabili tra 1% e 3%, in base alla complessità della pratica.
La commissione varia a seconda dei fattori come importo richiesto, difficoltà, entità del lavoro da svolgersi.
In qualche raro caso, quando il lavoro da svolgersi è particolarmente oneroso indipendentemente dal risultato ipotizzato alla fine, viene concordato un compenso (retainer/istruttoria) variabile a seconda dei casi.
Etica Finanziaria, mediazione creditizia corporate a Brescia
Etica Finanziaria Srl, mediatore creditizio autorizzato e iscritto all’Albo OAM nr. M320, da tempo offre un servizio completo di mediazione creditizia.
Non solo istruttoria con i fornitori (Istituti di Credito) ma anche analisi dei flussi, storici e futuri, per una realistica analisi di sostenibilità utile ad orientare la scelta della azienda sul prodotto finanziario migliore, o a cambiarla nel caso.
Mediazione creditizia + finanza agevolata, il nostro metodo
Da tempo abbiamo scelto di affiancare alla mediazione creditizia tradizionale la finanza agevolata e la consulenza, potenziando e adeguando il nostro ufficio e i nostri servizi.
Cosa comporta per chi si rivolge a noi?
Ogni investimento, per essere valutato correttamente, non deve essere affrontato in modo asettico ma all’interno del “contesto aziendale”, in base alla sua sostenibilità.
Per questa ragione è fondamentale valutare l’investimento non solo per la produttività aziendale ma anche analizzare i crediti di imposta di vario tipo e contributi Sabatini che esso genera e valorizzare l’impatto di spese e ricavi nei successivi esercizi.
Da quando il cliente ha compreso meglio il ruolo del mediatore creditizio e la potenzialità di un servizio integrato con la finanza agevolata, quindi, il nostro intervento viene richiesto molto prima al fine di analizzare l’investimento sotto tutti i profili e non solo per il prodotto finanziario in sé e per sé.
Una volta analizzati i numeri e la capacità di rimborso, il mediatore creditizio conosce le migliori agevolazioni finanziarie che il mercato della finanza agevolata riserva ad ogni singola esigenza e tutti i prodotti finanziari che il mercato offre (leasing – finanziamenti chirografari – mutui ipotecari), e deve anche conoscere caratteristiche, pregi e difetti dei fornitori (gli Istituti di Credito).
In questo senso, riassumendo, il nostro metodo di mediazione creditizia si realizza in 5 passaggi:
- Realizziamo una prevalutazione creditizia, attraverso un’analisi economica, patrimoniale e finanziaria dei bilanci storici;
- Valutiamo la sostenibilità del nuovo debito, attraverso la predisposizione di business plan quinquennale economico, patrimoniale e finanziario;
- Eseguiamo una ricerca sul mercato dei migliori partner, potendo liberamente scegliere a quali operatori rivolgersi;
- Confrontiamo e individuiamo la soluzione più idonea, proponendo sempre quella più completa, vantaggiosa e conveniente per il cliente
- Curiamo gli aspetti fiscali, di deducibilità e di supporto nell’individuazione di agevolazioni e incentivi.
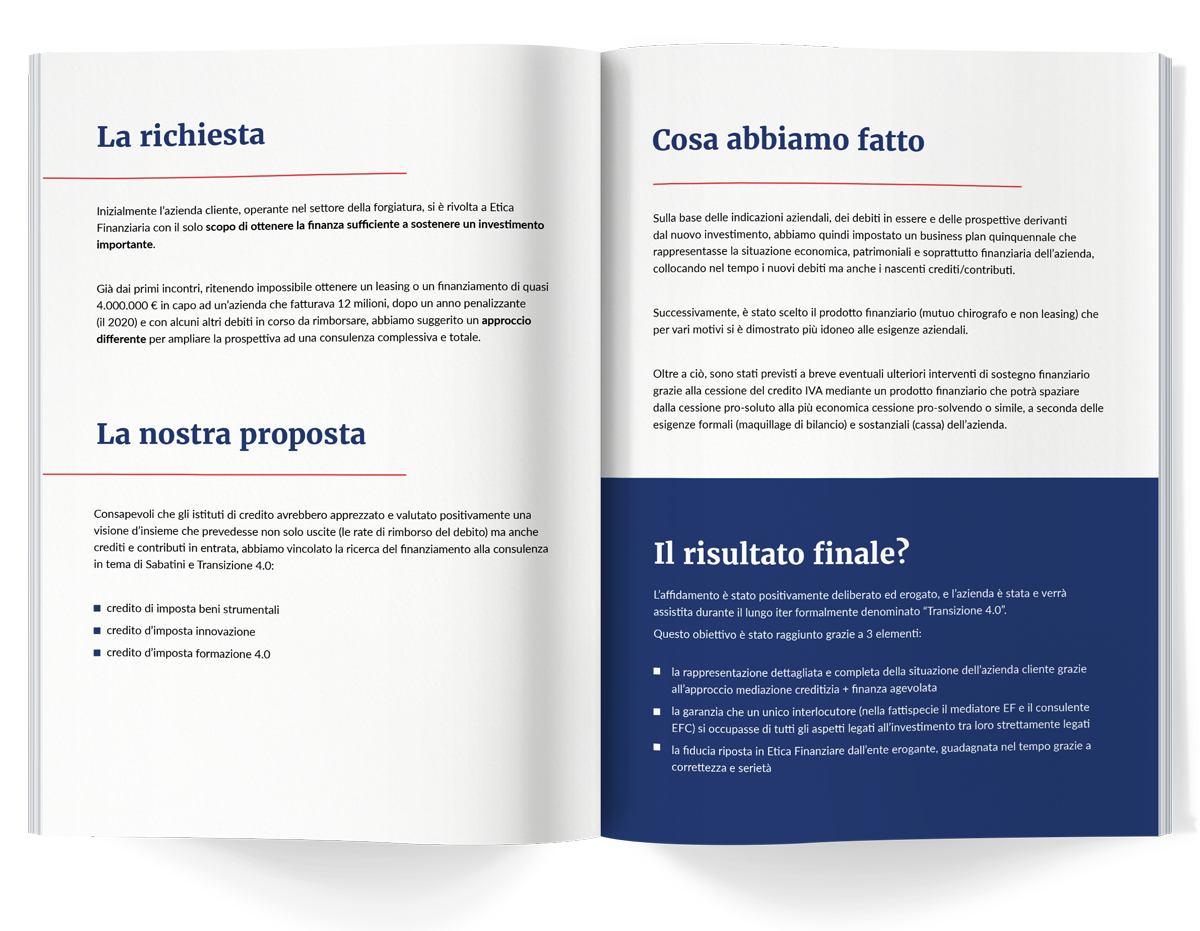
Mediazione creditizia opinioni: conviene? Un case history
Ricevi subito il link per il download a:
Stay connected